Seguro de Hogar en Florida y Reemplazo de Techo: Lo Que los Propietarios de Miami-Dade Deben Saber
Su aseguradora puede no cancelar su póliza en el momento en que su techo cumple 15 años, pero en el Sur de Florida, la relación entre el estado del techo, la elegibilidad del seguro y la prima es más directa de lo que la mayoría de los propietarios imagina. Esto es lo que necesita entender antes de que su aseguradora solicite una inspección, antes de presentar un reclamo y antes de programar un reemplazo.
Una aclaración importante desde el principio: la edad del techo no es un plazo legal de reemplazo. Ninguna ley de Florida obliga a cambiar el techo a los 15 años: el número sale de una ley de seguros. Lea la regla de los 15 años, explicada.
Cuándo las Aseguradoras de Florida Exigen un Reemplazo de Techo
Las aseguradoras de propietarios en Florida han endurecido significativamente sus estándares de suscripción desde 2021. El resultado práctico para los propietarios del Sur de Florida: los techos que superan cierta antigüedad (generalmente 15 años para tejas asfálticas y 20–25 años para tejas de arcilla) suelen generar un requisito de presentar un informe de inspección del estado del techo o de reemplazarlo como condición para mantener la cobertura. Esta no es una regla universal. Los umbrales específicos varían según la aseguradora, y algunas han dejado de emitir nuevas pólizas en ciertos códigos postales del Sur de Florida.
El factor determinante no es únicamente la antigüedad. Es la antigüedad combinada con el estado documentado en la inspección de la aseguradora. Un techo de tejas tipo barril de 16 años con membrana impermeable intacta, sin tejas faltantes y con fascia y sofito en buen estado puede pasar la inspección. El mismo techo con membrana comprometida, secciones levantadas por tormentas o evidencia de infiltración de agua en el caballete probablemente no pasará. El inspector de la aseguradora, no el suyo, no el del contratista, es quien determina esto. Si la inspección falla, generalmente recibirá un aviso de no renovación y tendrá un período fijo (con frecuencia 30–60 días) para responder con una certificación de reparaciones o un reemplazo en proceso.
El error más común que vemos cometer a los propietarios en esta situación: esperar a que llegue el aviso antes de solicitar presupuestos. Un reemplazo de techo conforme en Miami-Dade requiere un permiso, una inspección y una aprobación final del departamento de construcción. El tiempo desde la solicitud del permiso hasta la aprobación final es generalmente de 4 a 8 semanas según la carga de trabajo del condado y las condiciones climáticas. Si su período de no renovación es de 45 días, ya va tarde antes de que el primer contratista ponga un pie en su techo.
Cómo Afecta un Techo Nuevo a su Prima de Seguro
Un reemplazo de techo no reduce automáticamente su prima de seguro, pero puede hacerlo bajo condiciones específicas. La reducción se produce a través de dos mecanismos distintos, y la mayoría de los propietarios que se benefician de ambos no se dan cuenta de que son diferentes.
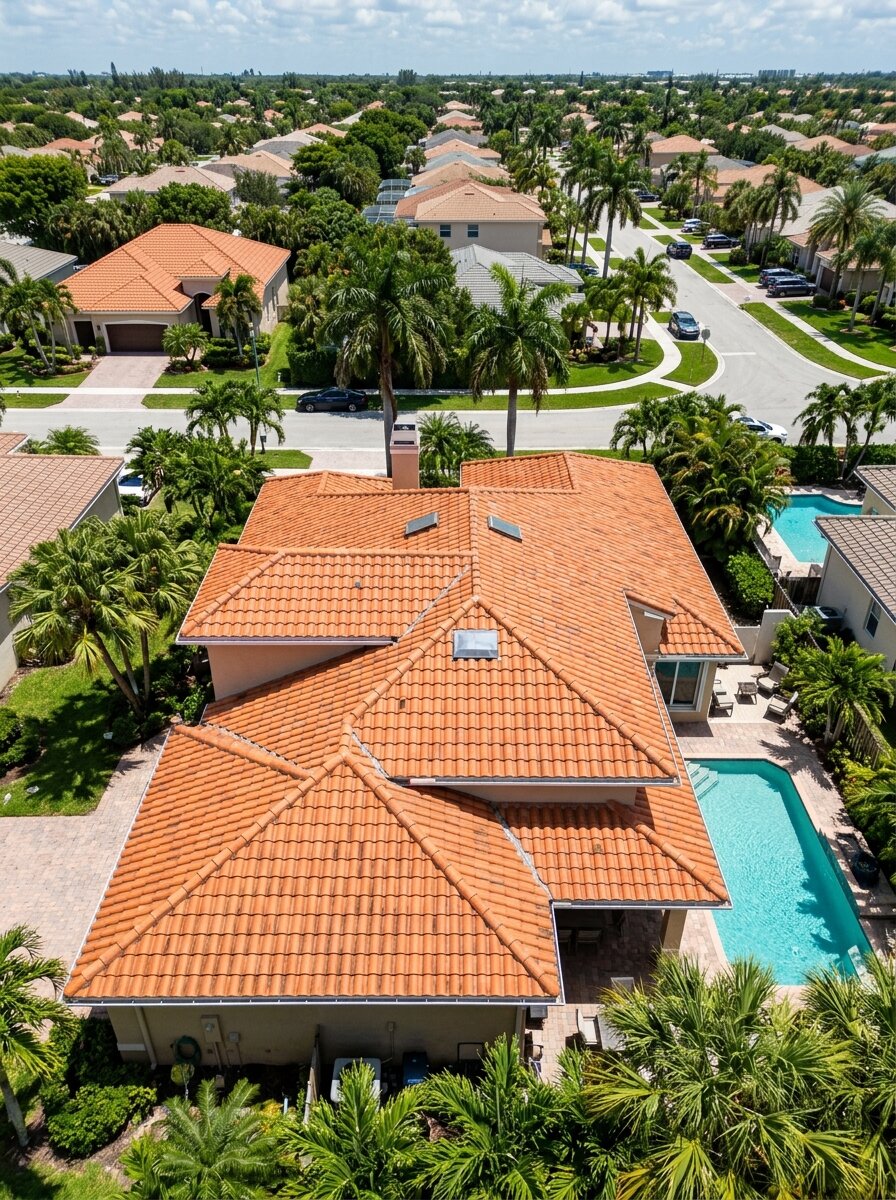
El primer mecanismo es la elegibilidad de suscripción. Un techo más nuevo puede permitirle calificar para aseguradoras a las que antes no podía acceder, o restablecer una cobertura que iba a ser cancelada. La competencia entre aseguradoras, y no un descuento específico, es la que genera este efecto sobre la prima.
El segundo mecanismo es el descuento por inspección de mitigación de viento. Según la ley de Florida, su aseguradora debe ofrecer un descuento en la prima por características resistentes al viento verificadas, y esas características se documentan en el formulario de inspección de mitigación de viento OIR-B1-1802. Un techo nuevo, instalado según el Código de Construcción de Florida vigente, generalmente califica para tres de las principales categorías de descuento en ese formulario: cubierta del techo (el tipo de material y su número de aprobación), fijación del tablero de cubierta (cómo está clavado el revestimiento) y conexión del techo a la pared (el tipo de clips o correas de huracán usados en cada cercha). Estas tres categorías representan colectivamente la mayor parte del descuento disponible por mitigación de viento. En Miami-Dade, Broward y West Palm Beach, un techo nuevo que cumple los requisitos puede reducir la parte de viento de su prima entre un 20 y un 45%, según su aseguradora y las características específicas de la instalación.
El descuento no es automático. Necesita que un inspector de mitigación de viento con licencia inspeccione la instalación terminada, después de la aprobación final del condado, no antes, y envíe el informe OIR-B1-1802 a su aseguradora. Presupueste entre $100 y $175 para la inspección. En la mayoría de los casos, el ahorro en la primera renovación cubre el costo de la inspección muchas veces.
Qué Verifica Realmente la Inspección de Mitigación de Viento
Entender qué documenta el inspector le ayuda a tomar mejores decisiones durante el reemplazo, antes de que se realice el trabajo, cuando aún puede influir en el resultado.
El inspector documentará la cubierta del techo (tipo de material y número de aprobación de producto de Miami-Dade o Florida), el patrón de fijación del tablero de cubierta (tamaño y espaciado de los clavos, generalmente clavos de 8d con anillo a 6” en el campo y 6” en los bordes para el mayor crédito), el tipo de conexión del techo a la pared (abrazaderas simples, dobles o clips), y la forma del techo (los techos a cuatro aguas obtienen mejores resultados que los techos a dos aguas porque distribuyen la carga del viento de manera más uniforme). También verificarán si el techo tiene una capa de resistencia secundaria al agua (SWR): una membrana autoadhesiva o producto equivalente aplicado al tablero antes de la instalación de las tejas.
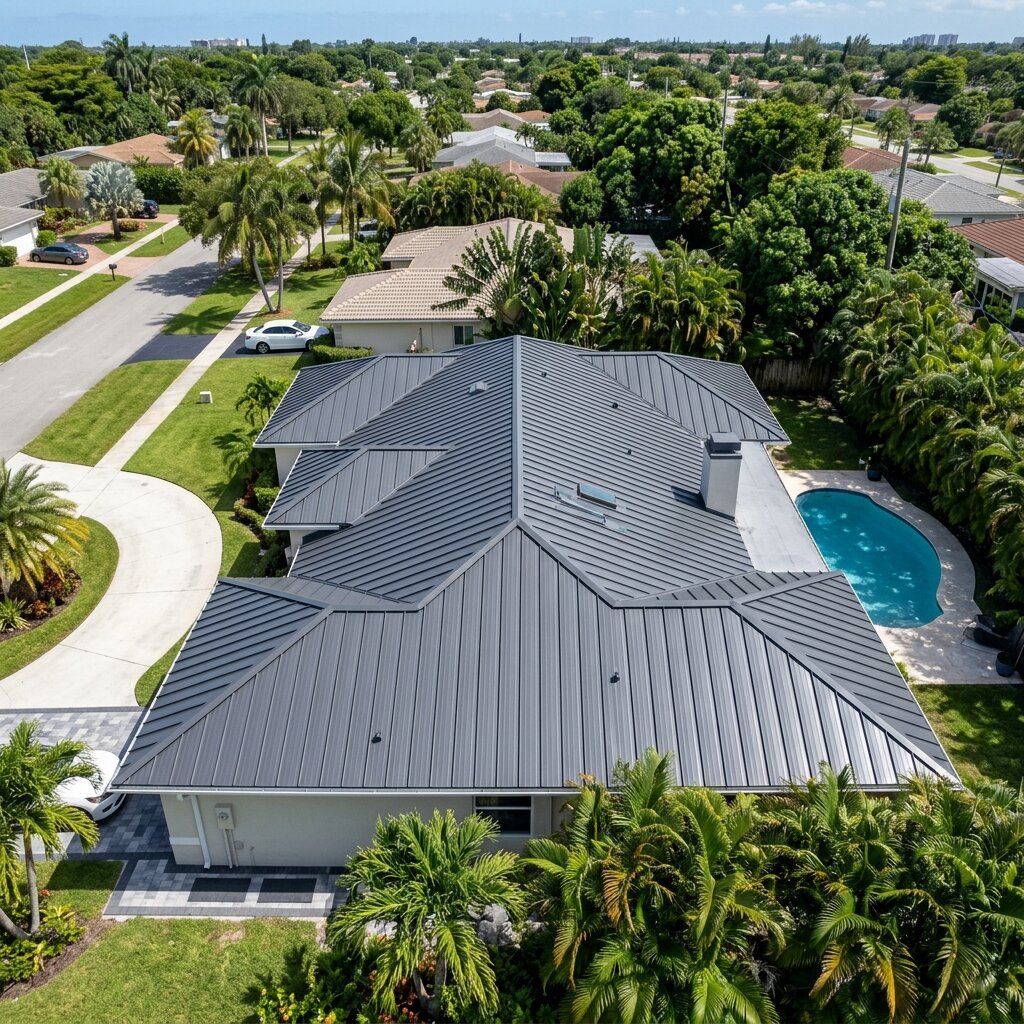
La capa SWR es el factor más controlable durante un reemplazo. El Código de Construcción de Florida la exige en la HVHZ (Miami-Dade y Broward), por lo que debería ser estándar, pero confirme con su contratista antes de iniciar el trabajo que el producto de membrana que van a usar califica como SWR y cuenta con la Aprobación de Producto de Florida requerida. Un contratista que sustituya por un fieltro no calificado para reducir costos puede crear una situación en la que su inspector de mitigación de viento no pueda certificar la categoría SWR, y usted perderá ese descuento permanentemente hasta el próximo reemplazo.
El tamaño y espaciado de los clavos son igualmente controlables. El mínimo actual del Código de Construcción de Florida en la HVHZ exige clavos de 8d con anillo. Especificar esto durante las negociaciones del contrato y confirmarlo en los documentos del permiso protege su puntuación de mitigación de viento. Un inspector que encuentre clavos lisos de 6d (que eran el estándar anterior del código) marcará la categoría "mínimo" en lugar de "mejorado", y su reducción de prima será menor.
Brechas de Cobertura que Sorprenden a los Propietarios
Tres situaciones de cobertura surgen constantemente cuando los propietarios realizan un reemplazo de techo en el Sur de Florida.
La primera es la brecha entre la firma del contrato y la renovación de la póliza. Si su aseguradora ha marcado su techo y usted lo está reemplazando, confirme con su agente exactamente qué documentación necesita y qué plazo aceptará. El contrato firmado con un contratista no equivale a un reemplazo completado. Algunas aseguradoras aceptan un contrato firmado con fecha de inicio como evidencia de cumplimiento, otras requieren que el permiso esté emitido, o que la inspección final esté aprobada. Sepa cuál es el estándar de su aseguradora antes de asumir que un contrato firmado resuelve el problema.
La segunda es la situación del permiso abierto. Un reemplazo de techo que tiene permiso pero no tiene aprobación de inspección final es un permiso abierto en el registro de su propiedad. Los permisos abiertos no le impiden vivir en la casa ni venderla en sí, pero pueden complicar una refinanciación, crear problemas en la diligencia debida del comprador durante una venta y, en algunos casos, afectar la suscripción del seguro. Un contratista de reputación cierra los permisos como parte estándar del trabajo, no como un servicio adicional. Si un contratista propone gestionar el permiso y el plazo para la inspección final es vago, eso es una señal de alerta que vale la pena aclarar antes de firmar.
La tercera es la superposición entre el daño al techo y la presentación del seguro. Si su techo tiene daños por tormenta y está considerando un reemplazo, el momento y la secuencia del reclamo de seguro importan. Presentar un reclamo antes de obtener la evaluación de un contratista con licencia significa que el ajustador de la aseguradora establece el alcance y el costo, generalmente de forma conservadora. Obtener primero la evaluación del contratista (documentada por escrito, con fotografías) le da un punto de partida para la conversación con el ajustador. No se trata de inflar un reclamo; se trata de tener un punto de partida preciso. Un contratista con experiencia en reemplazos de techo relacionados con seguros en Miami-Dade entiende este proceso y puede ayudarle a documentar el estado previo al reemplazo con precisión.
Cómo Elegir un Contratista para un Reemplazo Exigido por el Seguro
Varias prácticas de contratistas que son legales en otros estados crean problemas específicamente en el contexto de un reemplazo de techo impulsado por el seguro en Florida.
Los acuerdos de cesión de beneficios (AOB, por sus siglas en inglés), en los que un contratista toma la cesión de su reclamo de seguro a cambio de gestionar el proceso, fueron significativamente restringidos por la legislación de Florida en 2023. Si un contratista propone un acuerdo AOB, entienda exactamente qué está firmando antes de ejecutarlo.
De igual manera, los contratistas que ofrecen "condonar su deducible" están incurriendo en una práctica que está explícitamente prohibida por la ley de Florida (Sección 817.234, F.S.). El deducible es una obligación definida en su póliza, y un contratista que lo absorbe está inflando el reclamo para cubrir el costo. Esto expone al propietario a una posible responsabilidad por fraude al seguro, independientemente de si el propietario entendía el acuerdo.
Lo que debe buscar: una licencia de Contratista de Techo Certificado de Florida (prefijo CCC), seguro de compensación laboral y responsabilidad civil activos, un proceso claro de permiso e inspección incluido en el precio del contrato, y una garantía escrita tanto de materiales como de mano de obra. Robson Industrial Group tiene CGC1541144 (Contratista General Certificado) y CCC1337790 (Contratista de Techo Certificado), ambos verificables en myfloridalicense.com. Gestionamos todos los permisos, coordinamos la inspección final y le entregamos los registros de inspección y la documentación de aprobación de producto (NOA); usted contrata directamente a su propio inspector de mitigación de viento independiente.
Robson Industrial Group · CGC1541144 · CCC1337790 · Contratista General y Contratista de Techo Certificados por Florida · Contratista con Licencia y Seguro · Miami-Dade, Broward y West Palm Beach, FL · (954) 546-4161
Preguntas Frecuentes
¿Puede un techo nuevo reducir mi seguro de hogar en Florida?
Sí, a través de dos mecanismos. Un techo más nuevo puede restaurar su elegibilidad para aseguradoras más competitivas, reduciendo su prima mediante el acceso al mercado. Una inspección de mitigación de viento después del reemplazo puede documentar características calificadas (cubierta, fijación del tablero, conexión techo-pared) que generan un descuento directo en la prima. En Miami-Dade, Broward y West Palm Beach, el descuento por mitigación de viento en un techo nuevo que cumple los requisitos frecuentemente oscila entre el 20 y el 45% de la parte de viento de la prima.
Mi aseguradora me envió un aviso de no renovación por mi techo. ¿Cuánto tiempo tengo?
Los avisos de no renovación en Florida generalmente otorgan entre 30 y 90 días, según la aseguradora y el tipo de aviso. El problema crítico es el tiempo: un reemplazo de techo con permiso e inspección aprobados en Miami-Dade generalmente tarda de 4 a 8 semanas desde la solicitud del permiso hasta la aprobación final. Si su período es de 45 días, necesita tener un contratista bajo contrato y el permiso solicitado en la primera semana. Contacte a Robson al (954) 546-4161 para obtener una evaluación y cronograma de permiso lo antes posible.
¿Qué es una inspección de mitigación de viento y la necesito después de un techo nuevo?
Una inspección de mitigación de viento es la evaluación de un inspector con licencia de las características resistentes al viento de su hogar, documentadas en el formulario OIR-B1-1802. Su aseguradora usa este formulario para calcular su descuento en la prima de viento. Después de la instalación de un techo nuevo, debe programar una inspección de mitigación de viento para capturar los créditos de su nueva cubierta, método de fijación del tablero y conexiones techo-pared. La inspección cuesta entre $100 y $175 y generalmente se paga muchas veces en el primer ciclo de renovación.
¿Puede un contratista condonar mi deducible de seguro en Florida?
No: esto está explícitamente prohibido por la ley de Florida (Sección 817.234, F.S.) y constituye fraude al seguro. Un contratista que ofrece absorber su deducible está inflando el reclamo o distorsionando el alcance del trabajo para compensar el costo. Ambas situaciones le exponen a responsabilidad. No firme ningún acuerdo con un contratista que incluya condonación del deducible o un acuerdo de cesión de beneficios sin consultar primero con su abogado o agente de seguros.
¿Requiere un reemplazo de techo un permiso en Miami-Dade?
Sí. Todo reemplazo de techo en Miami-Dade, Broward y West Palm Beach requiere un permiso. El permiso activa una inspección del condado que verifica que la instalación cumple con el Código de Construcción de Florida y los requisitos HVHZ que aplican al Sur de Florida. Un reemplazo sin permiso no tiene registro de inspección final, no puede documentarse en un informe de inspección de mitigación de viento y no generará el descuento de seguro que espera. También crea complicaciones en la reventa. Robson Industrial Group gestiona todos los permisos y coordina el proceso de inspección completo como parte de cada proyecto.
Recursos Relacionados
Guía Completa para el Reemplazo de Techo en Miami
Todo lo que necesita saber antes de reemplazar su techo en Miami-Dade: permisos, licencias de contratistas, aprobación de la HOA y preguntas clave antes de firmar.
Leer la Guía →Cumplimiento HVHZ en Miami: Lo Que Todo Propietario Debe Saber
Requisitos de la Zona de Alta Velocidad de Huracanes para techos en Miami-Dade y Broward: aprobaciones NOA, productos autorizados y lo que significa para su seguro.
Leer la Guía →Contratista de Techo con Licencia · CGC1541144 · CCC1337790
Sirviendo Miami-Dade, Broward y West Palm Beach. Reemplazos de techo con permiso, inspección aprobada y documentación completa de aprobación de producto (NOA) para su aseguradora.
Obtener Presupuesto Gratis →Obtenga una Inspección de Techo y Presupuesto Gratuitos
Robson Industrial Group es Contratista de Techo Certificado por Florida (CCC1337790) y Contratista General (CGC1541144) que sirve Miami-Dade, Broward y West Palm Beach. Gestionamos el permiso, instalamos según el código HVHZ, coordinamos la inspección final del condado y le entregamos los registros de inspección y la documentación de aprobación de producto (NOA) que su inspector de mitigación de viento independiente necesitará para maximizar su descuento de seguro.
Obtener Presupuesto Gratis →Solicite su estimado gratisLlame: (954) 546-4161 · CGC1541144 · CCC1337790 · Miami-Dade, Broward y West Palm Beach