Firma un contrato de techo en Orlando y puedes elegir casi cualquier producto del catálogo de un fabricante. Fírmalo en Kendall, Pinecrest o Fort Lauderdale, y casi la mitad de ese catálogo simplemente no existe para ti. Eso es lo que la mayoría de los propietarios descubre a mitad de una cotización: la Zona de Huracanes de Alta Velocidad (HVHZ) no solo añade papeleo a un reemplazo de techo: cambia qué te permiten comprar, cómo debe instalarse, qué dirá tu aseguradora o tu prestamista, y qué encontrará el inspector de un comprador si vendes la propiedad en cinco años. Si estás comparando cotizaciones ahora, esta es la versión de la HVHZ que realmente afecta tu decisión, no el trasfondo regulatorio.
Primero, el límite que importa
Florida tiene un código de construcción estatal único, pero solo dos condados están dentro de la HVHZ en su totalidad: Miami-Dade y Broward. El resto de los condados construye bajo las disposiciones de viento del Código de Construcción de Florida estándar, ya más estrictas que en la mayor parte del país, pero la HVHZ es un capítulo aparte, más exigente, pensado específicamente para la exposición al viento y a la lluvia impulsada por viento que se vive en esta esquina del estado. Si tu propiedad está en cualquier punto de Miami-Dade o Broward, este código aplica a tu techo, sin excepción, sin importar qué tan cerca o lejos estés del mar. Si un contratista que te cotiza el trabajo no menciona la HVHZ por su nombre, vale la pena preguntarle directamente antes de firmar.
Limita tus opciones de material antes de que elijas un color
En gran parte del país, un producto para techo solo necesita garantía del fabricante y un permiso local aprobado. Aquí, cada componente de tu sistema de techo (la teja de asfalto o de barro, el underlayment [membrana base], los fijadores, los detalles de flashing) debe tener un Notice of Acceptance (NOA) de Miami-Dade o una Aprobación de Producto de Florida (número FL) equivalente que cubra específicamente el uso en HVHZ. Ese NOA no es un simple sello de aprobación: es el resultado de probar el producto contra el levantamiento por viento y la infiltración de lluvia impulsada por viento a nivel de todo el ensamble, no solo la teja, bajo cargas diseñadas para condiciones de 140 mph o más.
En la práctica, tus opciones se reducen desde el momento en que empiezas a cotizar. Una línea de tejas nacional puede tener una versión aprobada para HVHZ y otra que no lo está, y aquí no son intercambiables: la versión aprobada suele tener una especificación de fijación distinta, a veces un ancho o una banda selladora diferente, diseñada para pasar la prueba de levantamiento. En nuestros proyectos especificamos tejas GAF Timberline HDZ aprobadas para HVHZ en reemplazos de asfalto precisamente porque el ensamble (teja, tira de arranque, cumbrera y underlayment aprobado, todos juntos) mantiene un NOA vigente como sistema completo. Si se cambia por un underlayment más barato que no forma parte de ese ensamble probado, todo el cumplimiento queda anulado, aunque la teja de arriba sea la "correcta". Aquí es donde muchos techos no conformes fallan: no en el producto visible, sino en un componente enterrado que nunca se probó junto con él.
La teja y el metal tampoco están exentos
La misma lógica aplica a la teja de concreto y a los techos de metal. Los perfiles de teja necesitan un NOA que cubra el método específico de fijación o de adhesivo de espuma utilizado, y ese método suele estar dictado por la pendiente y el tipo de deck: no es una elección libre, y cambiar de línea de teja a mitad de proyecto porque un distribuidor se quedó sin inventario puede significar cambiar todo el sistema probado junto con ella. Los sistemas de metal standing-seam necesitan que el panel y el clip se prueben juntos como unidad, incluyendo el espaciado del clip y el tornillo en cada tramo. Un techo de metal que funciona bien en un mercado de bajo viento puede fallar las pruebas de HVHZ en una configuración que a simple vista se ve idéntica. Por eso las cotizaciones varían más de lo que los propietarios esperan entre un contratista y otro: no siempre cotizan el mismo ensamble probado, aunque el material de superficie se vea igual en un folleto o una muestra.
Cambia cómo se instala físicamente el techo — y lo que eso hace con el costo y el calendario
Bajo la HVHZ, tres requisitos de instalación no son negociables, y cada uno se refleja en tu factura y en tu calendario.
Remoción total, siempre
No se puede instalar un sistema conforme a la HVHZ sobre uno existente. En mercados sin HVHZ, instalar techo nuevo encima del viejo ("roof-over") a veces es legal y común como medida de ahorro. Aquí, cada reemplazo se lleva hasta el deck. Eso implica más mano de obra, más viajes de contenedor de escombros y, algo importante, es también cuando encontramos los problemas de deck que un roof-over habría escondido: sheathing podrido, clavado insuficiente de una versión anterior del código, flashing viejo mal instalado. Espera que esto salga a la luz, y espera un contratista que te lo señale con fotos, en lugar de cubrirlo en silencio y dejar que lo descubras en la próxima tormenta.
Patrones de fijación reforzados
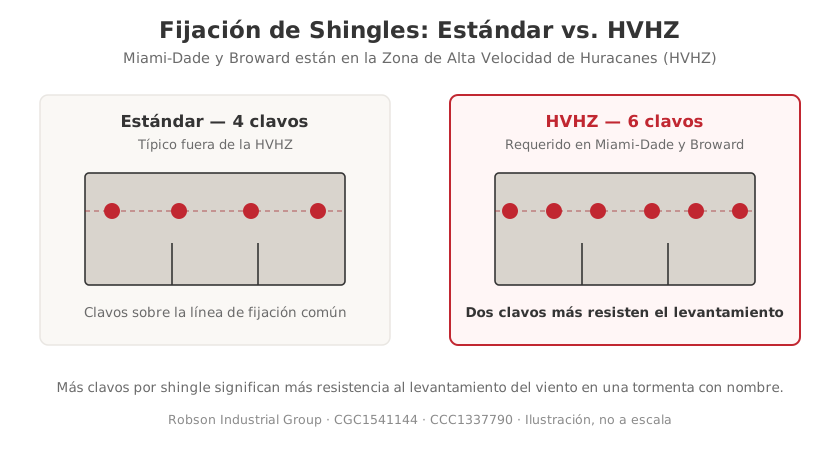
Los calendarios de fijación bajo HVHZ exigen más clavos o tornillos por teja o panel, en patrones más cerrados y probados, muchas veces con fijadores de vástago anillado (ring-shank) en lugar de vástago liso. Esto es invisible una vez terminado el techo, nunca lo verás desde el suelo, pero es el factor más importante para que un techo se quede pegado al deck durante un evento de categoría 3 o superior, en lugar de desprenderse en láminas. También es uno de los lugares donde una cuadrilla que quiere ahorrar tiempo puede recortar esquinas sin que tú te enteres jamás, por eso existen las inspecciones escalonadas que se describen más adelante.
Barrera secundaria de agua
Más allá del underlayment estándar, la HVHZ exige una barrera secundaria de agua sellada (típicamente una membrana autoadherible a nivel del deck, o costuras selladas/con cinta en el propio underlayment) de modo que si la superficie exterior se daña a mitad de una tormenta, el agua aún no pueda llegar al deck ni al interior de tu casa. Esta es la capa que decide si un techo que pierde algunas tejas en un huracán termina siendo una reparación cosmética o una remediación completa del interior, drywall incluido.
Suma estos tres requisitos y tienes la respuesta honesta a "por qué un reemplazo de techo en Miami-Dade cuesta más y tarda más que el de mi primo en Ocala": no es margen de ganancia, es un alcance de trabajo materialmente distinto y mucho más probado, realizado por cuadrillas certificadas e inspeccionado varias veces para confirmarlo. Como Contratista General Certificado de Florida (CGC1541144) y contratista de techos con licencia (CCC1337790), estamos obligados a tramitar los permisos y programar esas inspecciones como parte del trabajo: no es un servicio adicional opcional, es la base mínima para que el trabajo sea legal en esta zona. Planea que las inspecciones escalonadas agreguen días, no semanas, a un proyecto bien manejado, pero no te sorprendas si no se completa en la misma semana como podría pasar con un roof-over en otro lugar.
Lo que el cumplimiento de la HVHZ hace por tu seguro y tu financiamiento
Las aseguradoras de propiedad en Florida se han vuelto muy exigentes respecto a la edad y condición del techo, y el cumplimiento de la HVHZ está en el centro de esa conversación de suscripción. Un reemplazo documentado, permitido y conforme al NOA es una de las formas más claras de mejorar tu perfil de mitigación de viento: las aseguradoras reconocen la fijación reforzada y la barrera secundaria de agua como una reducción de riesgo medible, y eso puede moverte a mejores tarifas o desbloquear cobertura difícil de conseguir con un techo más viejo.
El lado opuesto importa más al momento de un reclamo que al contratar la póliza. Si un techo fue recubierto sin permiso, sin las inspecciones requeridas, o con productos nunca probados como sistema, una aseguradora que investiga un reclamo por tormenta puede identificarlo durante el ajuste, y una instalación no conforme le da fundamento para negar o reducir el reclamo justo cuando más lo necesitas. Lo hemos visto en casas heredadas donde el trabajo "de manitas" de un dueño anterior se veía bien durante años, hasta convertirse en un problema real la primera vez que tuvo que responder ante una póliza.
El financiamiento sigue la misma lógica. Si incluyes el reemplazo dentro de una línea de crédito sobre el valor de tu casa, un préstamo de renovación o un refinanciamiento con retiro de efectivo, la tasación del prestamista y la documentación de mitigación de viento harán referencia al mismo registro de permiso en el que se apoyan las aseguradoras. Un permiso abierto o faltante en un techo "terminado" es una razón común por la que un refinanciamiento se estanca en la suscripción: el expediente no coincide con lo que hay en la propiedad, y los prestamistas de este mercado ya aprendieron a verificarlo. Un permiso de HVHZ limpio y cerrado elimina esa fricción y, en algunos programas, respalda mejores condiciones ligadas a mejoras de resistencia ante tormentas.
Lo que hace por la reventa y la divulgación
Cuando vendes en Miami-Dade o Broward, el historial de permisos de tu techo es un registro público, y es de las primeras cosas que revisará el inspector de un comprador y su agente de seguros. Un techo con permiso cerrado, conforme y con inspección final aprobada es un punto a favor que puedes destacar en el listado. Un techo sin permiso, o con uno abierto o vencido, es una señal de alerta que puede estancar el cierre: los prestamistas y aseguradoras de los compradores cada vez lo piden directamente, y "el techo se ve nuevo" no responde la pregunta si el registro del condado no lo respalda. Si estás reemplazando el techo pensando también en una futura venta, insiste en un trabajo completamente permitido e inspeccionado, y conserva el papeleo de cierre; vale dinero real en la mesa de cierre después, y es una conversación de cinco minutos ahora frente a un cierre retrasado más tarde.
Qué preguntarle a tu contratista — lista específica para HVHZ
Antes de firmar nada, obtén respuestas claras a estas cinco preguntas. Como contratista general certificado (CGC1541144) y contratista de techos con licencia (CCC1337790), a nosotros nos las hacen todo el tiempo, y así deberías evaluar a cualquier equipo que consideres:
1. ¿Puede mostrarme el número de NOA del ensamble exacto que va a instalar, no solo la teja, sino el underlayment y el patrón de fijación con el que fue probado? Un contratista que te entrega esto por escrito está haciendo el trabajo correctamente.
2. ¿Esto es una remoción total, y está reflejado en el alcance escrito del contrato, no una promesa verbal, sino una línea en el contrato con la inspección del deck señalada por separado?
3. ¿Qué producto de barrera secundaria de agua está usando, y forma parte del mismo ensamble probado que el resto del sistema, o es un sustituto para ahorrar costo?
4. ¿Quién tramita el permiso, y está programando las inspecciones escalonadas requeridas (deck/dry-in, en progreso y final) en lugar de solo un recorrido final al terminar?
5. ¿Voy a recibir el permiso cerrado y el registro de inspección para mi expediente, para tenerlo disponible en la renovación del seguro, un refinanciamiento y una eventual venta?
Si un contratista es vago en cualquiera de estas respuestas, ese es el momento de alejarte, no de esperar que todo salga bien.
Preguntas Frecuentes
¿La HVHZ aplica a todo mi condado, o solo a las zonas costeras?
Aplica a todo el condado. Miami-Dade y Broward son los únicos dos condados de Florida bajo jurisdicción completa de la HVHZ, y el código aplica de manera uniforme sin importar si tu propiedad está frente al mar o tierra adentro, no existe exención por distancia a la costa.
¿Puedo instalar un producto de techo no aprobado para HVHZ si solo quiero algo más económico?
No. Los departamentos de construcción locales no aprobarán un permiso para un ensamble que carezca de un NOA válido o de una Aprobación de Producto de Florida que cubra el uso en HVHZ, e instalar sin permiso válido te expone a problemas de código, negación de reclamos de seguro y complicaciones al vender. El ahorro inicial rara vez vale lo que termina costando después.
¿El cumplimiento de la HVHZ realmente baja mi prima de seguro?
Puede hacerlo. Las aseguradoras valoran favorablemente, en la suscripción de mitigación de viento, un techo documentado, permitido y conforme a la HVHZ, porque la fijación reforzada y la barrera secundaria de agua son reductores de riesgo medibles. El descuento exacto depende de tu aseguradora y de la inspección general de mitigación de viento, pero un techo conforme y bien documentado es una de las palancas más fuertes que tienen los propietarios.
¿Qué pasa si me salto el permiso en un reemplazo de techo para ahorrar tiempo?
Asumes el riesgo tú mismo. Un techo sin permiso no tiene registro de inspección que demuestre que cumple los requisitos de fijación y barrera de agua de la HVHZ, lo cual puede llevar a la negación de un reclamo tras un daño por tormenta, sanciones por incumplimiento de código, y un vacío documentado que sale a relucir en cualquier venta futura, refinanciamiento o renovación de seguro.
¿Cuánto más tarda un reemplazo de techo bajo HVHZ comparado con uno estándar?
Espera que tome más tiempo que un trabajo comparable en un condado sin HVHZ, principalmente por la remoción total obligatoria y las múltiples inspecciones escalonadas en lugar de una sola final. Los tiempos exactos dependen del tamaño y material del techo, pero contemplar tiempo adicional para reparaciones de deck descubiertas durante la remoción, y para la programación de inspecciones, es planeación realista, no un escenario del peor caso.